かつて街のランドマークとして君臨し、週末には長蛇の列を作っていた海外の大型旗艦店や人気飲食チェーン。気がつけば看板を下ろし、国内から忽然と姿を消していたという経験は少なくありません。「いつの間にか日本から撤退していた」「あのお気に入りのショップはどこへ行ったのか」――消費者が抱く喪失感の裏には、世界有数の購買力を誇った日本市場が直面するシビアな構造変化が横たわっています。
華々しい上陸劇の熱狂から一転、なぜ名だたるグローバル企業は日本市場からの撤退を決断せざるを得なかったのでしょうか。本稿では、アパレル、飲食、コスメからハイブランドに至るまで、日本撤退を余儀なくされた代表的ブランドの軌跡を年代別に総括。公式発表資料や業界関係者の証言、経済動向のデータを交えながら、店舗閉鎖の決定的理由と再上陸の噂の真相を徹底解剖します。
【2026年最新】あの大手も消えていた?日本撤退ブランド一覧と年代別クロニクル
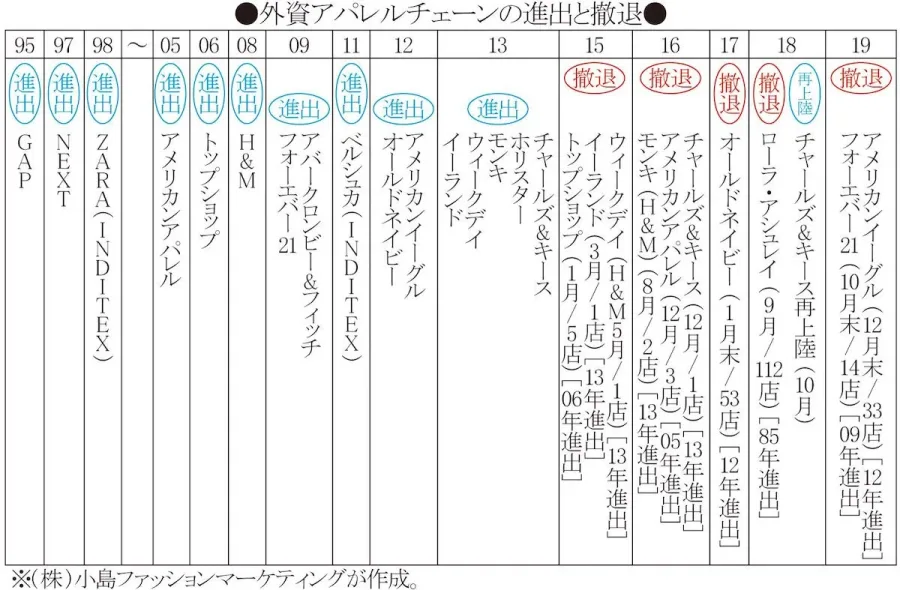
日本市場における外資系ブランドの進出と撤退の歴史は、そのまま平成から令和にかけての消費カルチャーの変遷を映し出す鏡といえます。かつて銀座や原宿の目抜き通りを占拠したファストファッションや、鳴り物入りで上陸した米国のカジュアルブランド、さらにはギャル文化の象徴まで、記憶に新しい撤退劇を時系列で振り返ります。
2010年前後は、いわゆる「ファストファッションの黒船来航」に日本中が沸いた時代でした。英ロンドン発のTOPSHOP(トップショップ)は2006年にラフォーレ原宿へ進出後、急速に拡大したものの、サイズ展開の不適合や国内オペレーションの齟齬から2015年に電撃撤退。米国のOLD NAVY(オールドネイビー)は、GAPの低価格ラインとして2012年に鳴り物入りで上陸したものの、国内市場の過酷な価格競争に屈し、2017年1月に全店閉鎖となりました。
さらに衝撃を与えたのが、2019年のFOREVER 21(フォーエバー21)とアメリカンイーグル(AMERICAN EAGLE)の相次ぐ全店舗閉鎖です。原宿や渋谷でファストファッション旋風を巻き起こしたFOREVER 21の破産申請と日本撤退、そして青山旗艦店を構えていたアメリカンイーグルの国内全店舗撤退(運営代理店とのフランチャイズ契約解消)は、ひとつの時代の終焉を象徴する出来事でした。
2020年代に入ると、パンデミックによるインバウンド消失と生活様式の変容が追い打ちをかけます。109系ギャルカルチャーの頂点に君臨したセシルマクビー(CECIL McBEE)が2020年7月に全実店舗の閉鎖を発表。さらに2021年10月には、創業100年を超える米国の老舗アウトドア・アメカジブランドエディー・バウアー(Eddie Bauer)が日本事業からの完全撤退(店舗・オンライン双方の閉鎖)を公表し、長年の愛用者に激震が走りました。
直近の動向においても、イギリス発のライフスタイル提案型カジュアルブランドNEXT(ネクスト)が、大手スポーツ用品チェーンのゼビオグループによる運営終了に伴い国内実店舗を事実上クローズするなど、ブランドポートフォリオの再編は加速しています。華やかなイメージの陰で、日本市場のスクラップ&ビルドはかつてない冷徹さで進行しているのです。
【業種別データ比較】なぜ撤退したのか?撤退要因と日本市場の特異性
なぜ世界市場で成功を収めたメガブランドが、日本市場では苦杯をなめさせられるのか。その背景には、業種ごとに異なる固有のボトルネックが存在します。主要ブランドの撤退時期と要因、現在のステータスを以下の比較表に整理しました。
| 業種・ブランド名 | 撤退・縮小発表時期 | 店舗閉鎖の決定的理由 | 現在の動向・編集部分析 |
|---|---|---|---|
| エディー・バウアー (米・アウトドアカジュアル) |
2021年10月 (直営店舗完全撤退) |
米親会社の経営破綻・再編と、国内既存顧客の高齢化による客数減 | 伊藤忠商事がライセンス取得後、水甚が展開して2023年春に再上陸 |
| アメリカンイーグル (米・ファストカジュアル) |
2019年12月 (実店舗撤退) |
青山旗艦店など一等地の高額家賃負担と、低価格競合との消耗戦 | 2022年に渋谷・池袋へ実店舗再上陸。デジタルと都市型店舗で再構築中 |
| FOREVER 21 (米・ファストファッション) |
2019年10月 (全14店舗閉鎖) |
過剰出店による在庫滞留、若年層のトレンド離れと米本社の破産 | アダストリアがパートナーとなり2023年に再上陸。日本企画中心へ刷新 |
| ネクスト(NEXT) (英・カジュアルウェア) |
2023年〜2024年 (店舗事業撤退) |
国内代理店契約の終了、実店舗の採算悪化とECシフト | 国内店舗はほぼ消滅。本国公式オンラインストア等による個人輸入が主 |
| バーガーキング (米・ファストフード) |
2001年完全撤退 (※2007年再上陸) |
マクドナルドの価格破壊戦略(平日半額等)に巻き込まれ採算悪化 | 再上陸後、投資ファンド傘下で出店戦略を抜本改革。直近は店舗網を急拡大中 |
データが物語る通り、アパレルや飲食を問わず、海外ブランドの多くは「巨額の固定費(都心一等地の賃料)」と「国内競合による熾烈な同質化競争」の挟み撃ちに遭い、収益構造が破綻した時点で撤退を決断しています。
アパレル・ファストファッション・海外コスメが直面した「店舗閉鎖の決定的理由」
日本市場から撤退するブランドの背景を深掘りすると、単なる売上不振にとどまらない、構造的な「三重苦」が浮かび上がってきます。
第一の壁は、「中価格帯マーケットの消滅と二極化」です。かつて外資系ブランドがターゲットとしていた「月々の可処分所得で無理なく買える少し上質な日常着・外食」の層は、実質賃金の停滞と長期デフレによって激しく収縮しました。結果として、市場はユニクロやGU、SHEINといった圧倒的コストパフォーマンスを誇る超低価格帯と、富裕層・インバウンドを囲い込むラグジュアリーブランドへ真っ二つに分断。その中間に位置していた多くの海外カジュアルブランドが、居場所を失ったのです。
第二の障壁となったのが、「日本独自の品質基準と接客水準(ガラパゴス品質要求)」です。欧米では許容されるわずかな縫製のほつれやシワ、飲食における提供スピードやパッケージの微細な汚れすら、日本の消費者は「不良品」と見なす傾向があります。特に海外コスメにおいては、薬機法の厳しい成分規制に合わせた処方変更コストがかさむ一方、近年は「Cビューティー(中国コスメ)」や「Kビューティー(韓国コスメ)」の圧倒的なトレンド形成力と低価格化に押され、欧米発のミドルコスメが棚を奪われる事態が頻発しました。
そして第三の決定打が、「歴史的な円安と原材料・輸送コストの高騰」です。本国からの輸入依存度が高いブランドほど、為替レートが1ドル=150円〜160円前後に張り付く環境下では、輸入コストがダイレクトに利益を圧迫します。国内価格へそのまま転嫁すれば客離れを引き起こし、据え置けば赤字垂れ流しになる――。このジレンマに直面した本国経営陣が、「アジア戦略における日本の優先順位低下」を理由に日本事業の損切りを断行したのが実情です。
【実態検証】閉店ラッシュとネットの反応|惜しむ声と冷ややかな現実
ブランドの日本撤退が報じられるたび、ソーシャルメディア上では判で押したように「閉店を惜しむ声」が溢れかえります。しかし、現場の取材データや消費者の実際の購買行動を照らし合わせると、そこには残酷なまでのギャップが浮き彫りになります。
X(旧Twitter)や各種コミュニティを検証すると、撤退発表直後には以下のような投稿がタイムラインを埋め尽くします。
「学生時代に通い詰めたブランドがなくなるなんて悲しすぎる」
「あのデニムの履き心地は唯一無二だったのに、これからどこで買えばいいのか」
「日本撤退と聞いて急いで最後の買い物に行ってきた」
実際、閉店セールが始まると旗艦店には別れを惜しむ客が殺到し、数時間待ちの行列ができる光景が各地で見られました。しかし、商業施設関係者や元店舗スタッフの証言は極めて冷ややかです。
「『悲しい』とSNSに書き込んでいる人たちの多くは、過去2〜3年のあいだ一度も定価で商品を買っていなかったのが現実です。来店するのは70%オフの最終セールだけ。日常的に支えてくれるコアファン層が激減していたからこそ、本国は撤退を決めたのです」(都内大手ファッションビル運営関係者)
消費者の「情緒的な愛着」と「実際の購買行動」の乖離――。ネット上では国民的ブランドのように語られていても、日々のレジ通過客数と客単価という冷徹な数字の前では事業を維持できない。この現場のリアリティこそが、相次ぐ閉店ラッシュの本質なのです。
一般に知られていない盲点と誤解|「完全消滅」と「再上陸の噂」のカラクリ
「日本から撤退した=そのブランドは世界的にオワコンになった」と捉えるのは、典型的な誤解です。現代のグローバルビジネスにおける撤退劇の多くは、ブランドの消滅ではなく「直営型ビジネスからライセンス型ビジネスへのモデル転換」に過ぎません。
海外本社が直接資本を投じて日本の大規模法人を構え、直営路面店を構えるスタイルは、巨額の敷金・保証金や固定人件費を背負う高リスクな事業形態です。そのため、一定の知名度を日本国内で獲得した後は、あえて直営事業を「撤退」という形で清算。その後、日本の大手商社や有力アパレル企業とライセンス契約を結び、リスクを負わずにロイヤリティ収入を得る戦略をとるケースが増えています。
その典型例が、エディー・バウアーとFOREVER 21の「再上陸劇」です。
エディー・バウアーは2021年に直営事業から完全撤退しましたが、わずか1年半後の2023年春、伊藤忠商事がマスターライセンス権を取得し、アパレル企画・販売大手の水甚が店舗展開を担う形で復活を遂げました。新生エディー・バウアーは、かつてのような広大すぎる路面店ではなく、郊外型ショッピングモールやECを主軸に、日本人の体型と好みに合わせた独自企画(日本規格)商品を大幅に拡充しています。
また、FOREVER 21の復活劇でも、国内大手のアダストリアがパートナーとなり、かつての「大量生産・大量廃棄・超安売り」のイメージを刷新。「サステナブル&トレンド」を掲げ、日本人向けにサイズ感や素材のクオリティを底上げした店舗作りで再スタートを切りました。
「撤退」というニュースの見出しだけで絶望する必要はありません。多くのケースで、数年間の冷却期間を経て、より日本市場に最適化された形で「再上陸」を果たすシナリオが水面下で描かれているのです。
【プロの結論】消費者行動学から紐解く日本市場の淘汰圧と付き合い方
消費社会の歴史を俯瞰すると、日本市場における外資系ブランドの盛衰は、かつての「舶来品信仰(欧米発のブランドであるだけで無条件に価値があると感じる心理)」の完全な終焉を意味しています。
昭和から平成中期にかけて、海外ブランドは「憧れのライフスタイル」を売ることで高いプレミアムを維持できました。しかし、情報が瞬時に世界中を駆け巡り、SNSで世界標準のトレンドが可視化された現代において、「欧米発」というラベル自体に付加価値を感じる若年層は激減しています。むしろ、日本市場で生き残るための条件は、徹底した「タイパ(時間対効果)」と「コスパ(価格対品質の納得感)」、そして「心理的安全性(過不足のない使い勝手)」へと移行しました。
この過酷な淘汰圧が働く市場環境を踏まえ、消費者がお気に入りの海外ブランドとどう向き合うべきか、明確な判断基準を提示します。
【判断基準】愛用し続けるべき人 vs 国内代替品へ切り替えるべき人▼撤退後も海外公式EC・個人輸入を使って買い続けるべき人:
・本国のサイズ感(長めの袖丈、股下、ワイドな身幅)や欧米特有のカッティングが身体にフィットしている人
・日本向けにローカライズされた無難なデザインではなく、本国独自のエッジの効いた配色やグラフィックを求めている人
・送料や関税、為替手数料(定価の1.3〜1.5倍程度のコスト)を支払ってでも、そのブランドのアイデンティティを身にまといたい人
▼国内の代替ブランドへ速やかに切り替えるべき人:
・主に「手頃な価格」や「店舗の利便性」を理由にそのブランドを選んでいた人
・購入前の試着や、店舗スタッフによる手厚いアフターサービス、簡単な返品交換を重視する人
・円安による値上げによって、国内の優良セレクトショップや定番SPAブランドとの価格差がなくなったと感じる人
ブランドへの執着を手放し、「自分が衣服やプロダクトに求めている本質的価値は何なのか」を見極めることこそが、激変する消費環境を賢く生き抜くリテラシーとなります。
【日本撤退 ブランド 一覧】に関するよくある質問(FAQ)
Q1:近年日本から撤退した海外アパレルブランドの代表例にはどんなものがありますか?
A1:代表的な例として、2019年に実店舗を撤退した「アメリカンイーグル」や「FOREVER 21」、2021年に直営事業から完全撤退した「エディー・バウアー」、2023〜2024年にかけて店舗事業を事実上終了したイギリス発の「NEXT(ネクスト)」などが挙げられます。また、ブランド自体の消滅や事業縮小を含めると、2020年には国内ギャルブランドの象徴だった「セシルマクビー」の実店舗撤退も大きな話題となりました。
Q2:一度撤退したブランドが数年後に「再上陸」できるのはなぜですか?
A2:多くの場合、ビジネスモデルを「海外本社の直営」から「日本の大手商社やアパレル企業へのライセンス供与」へと切り替えているためです。伊藤忠商事によるエディー・バウアーや、アダストリアによるFOREVER 21のように、日本の消費者の嗜好や体型、適切な店舗立地を熟知した国内パートナーが主導権を握ることで、過剰な固定費リスクを抑えながら日本市場に最適化された形で再始動が可能になります。
Q3:日本から撤退してしまった海外ブランドのアイテムを安全に購入する方法はありますか?
A3:本国の「公式グローバルオンラインストア」が日本への直接配送に対応している場合、それが最も安全で適正価格のルートです。また、BUYMA(バイマ)などの信頼性の高いパーソナルショッパー経由や、大手越境ECプラットフォームを利用する方法があります。ただし、為替手数料や国際送料、関税が発生するほか、模倣品を扱う非正規の並行輸入サイトには十分な警戒が必要です。
Q4:外食チェーンや海外フードブランドが日本で撤退しやすい構造的な理由は?
A4:日本の外食市場は、世界でも類を見ないほど「安くて高品質な国内チェーン」が密集している激戦区だからです。牛丼、ファミレス、回転寿司、コンビニエンスストアの中食などが500円〜1,000円前後のレンジで極めて高い満足度を提供しています。海外発のハンバーガーやカフェが日本へ進出する際、本国基準のボリュームや価格設定(1食1,500円〜2,000円以上)のままでは、物珍しさが薄れた後のリピート率を維持できずに撤退へ追い込まれるケースが後を絶ちません。
日本市場における海外ブランドの相次ぐ撤退は、一過性のブームの終焉ではなく、日本の実質購買力、人口動態、そして消費者の価値観が構造的に変化した必然の帰結です。安易なブランドネームの輸入だけでは生き残れない成熟市場において、直営からライセンスへの移行や、EC主軸の身軽な事業展開へのシフトは今後も加速していくと考えられます。
消費者である私たちにとっても、「店舗があるのが当たり前」という時代は過去のものとなりました。撤退のニュースに一喜一憂するのではなく、そのブランドが持つ独自の価値を冷静に見極め、個人輸入を活用して本国の世界観を追い続けるのか、それとも日本市場に最適化された代替ブランドを選ぶのか。情報に流されない主体的な選択眼が、今まさに問われています。